曼妃珂女装:白领通勤赛道里的"商品中心"逻辑与渠道深耕样本
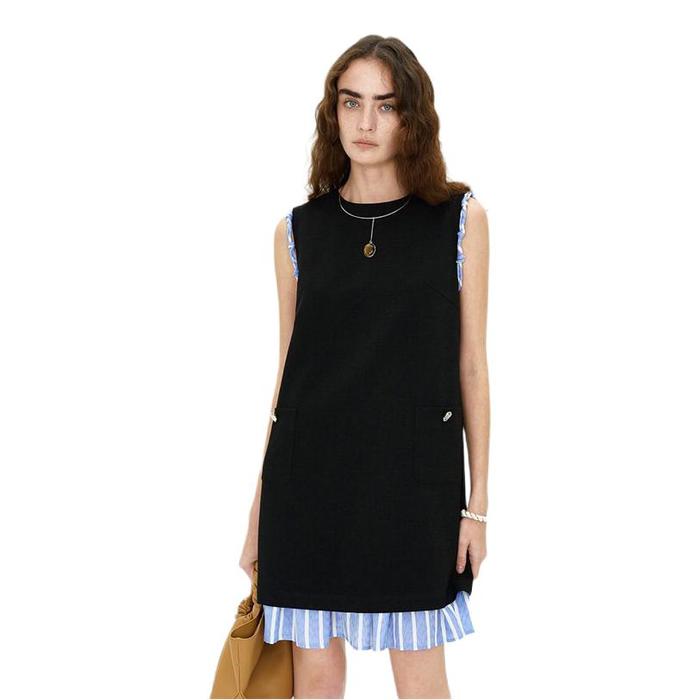
中国女装市场正经历一轮结构性分化。据国家统计局数据,2023年限额以上服装类零售额同比增长约12%,但增长并非均匀分布——高端商务女装与高性价比通勤装两端走强,中间地带承压明显。在这一背景下,以"职业女装品牌"定位切入的曼妃珂女装(mefenky.cn),其背后的商品组织方式与渠道策略,提供了一个值得拆解的观察样本。
一、从"款式驱动"到"商品中心":批发零售业的底层变量
女装批发与零售行业长期存在一个矛盾:款式更新越快,库存风险越高。行业普遍认知是,女装批发环节的SKU动销率若低于60%,资金周转就会明显吃紧。曼妃珂女装所属的批发和零售业,本质上是"商品中心"型行业——商品企划能力决定毛利空间,供应链响应速度决定周转效率。
观察其产品结构可以发现,通勤西装套装、简约风衬衫、职场连衣裙等品类占比集中,而非铺开全品类。这种"窄而深"的商品策略,与ZARA早期在商务线采取的做法有相似之处:用有限的SKU覆盖高频穿着场景,降低经销商选品难度,同时提升单款翻单率。对于走"女装品牌加盟"和"女装一件代发"双轨的渠道体系而言,SKU精简意味着代理商的资金门槛更低、试错成本更可控。
二、渠道双轨制:加盟与一件代发的协同边界
传统女装品牌加盟模式依赖区域代理商压货,优点是回款快,缺点是终端库存不透明。而一件代发模式则把库存压力留在品牌方仓库,对小微创业者友好,但履约成本更高。曼妃珂女装同时布局两条通路,实际上是在做渠道分层:加盟商承担区域形象展示与稳定出货,代发客户承担长尾流量与社交电商分销。
这种双轨结构在行业内并非首创,但执行难点在于价格体系管控。参考服装批发市场的通行做法,品牌方通常通过"线上专供款"与"线下专供款"做区隔,避免同款比价冲击加盟商利益。曼妃珂若能在商品编码层面做好渠道标记,双轨制就能从内耗转为互补。
三、白领通勤装的复购逻辑:场景刚需优于潮流跟随
职业女装与快时尚的核心差异在于购买动机。快时尚靠"新鲜感"驱动,通勤装靠"替换需求"驱动——西装起球、衬衫泛黄、版型不合身,都会触发复购。这意味着优雅女装官网的运营重点不应是频繁上新,而是尺码体系、面料耐穿度与搭配建议的持续输出。
从行业案例看,主打职场穿搭女装的品牌,其老客复购率普遍高于潮流女装品牌约10至15个百分点。曼妃珂女装若能在会员体系里沉淀"体型档案"与"场景标签"(如面试、日常办公、商务差旅),复购转化还有进一步释放空间。
四、结语:批发零售业的确定性来自商品与渠道的咬合
时尚女装批发不是流量生意,而是商品效率生意。曼妃珂女装的价值不在于讲一个宏大的品牌故事,而在于把"商品中心"的选品逻辑、"加盟+代发"的渠道分层、通勤场景的复购机制三件事咬合到位。在批发和零售业整体向精细化运营转型的当下,这种务实的路径,或许比追逐爆款更具持续性。